

Tentativo di analisi comparativa tra debiti sovrani europei
Mettiamo a confronto la struttura del debito sovrano di alcuni Paesi Occidentali, osservandone l’allocazione e le principali entità che intervengono nel sistema.
Iniziamo da una panoramica della distribuzione del debito sovrano (governativo) sulle diverse scadenze, e osservano il peso del debito totale in percentuale sul PIL, e il peso della spesa per il pagamento degli interessi, sempre in % sul PIL.
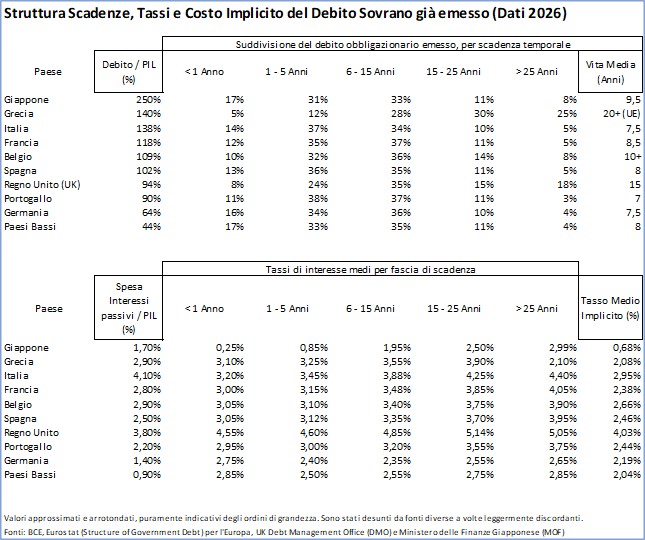
Un rapporto % tra due grandezze varia in base alla relazione tra numeratore (sopra) e denominatore (sotto).
Il calcolo del debito pubblico ai fini del rapporto Debito/PIL segue una definizione statistica stringente stabilita a livello europeo dal Sistema Europeo dei Conti (SEC 2010) e recepita nel Trattato di Maastricht.
La grandezza del PIL a denominatore è facilmente identificata (e pubblicata).
A numeratore, secondo le regole del Patto di Stabilità e Crescita stabilite dal Trattato di Maastricht, si fa riferimento al debito consolidato delle Amministrazioni Pubbliche verso terzi esterni al settore pubblico (banche private, investitori esteri, risparmiatori retail, BCE), articolate in tre livelli:
- Amministrazioni centrali: lo Stato centrale, i ministeri e gli organi costituzionali.
- Amministrazioni locali: Regioni, Province, Comuni, Città Metropolitane e ASL. In Germani, Laender e Comuni.
- Enti di previdenza ed assistenza sociale: per l’Italia, ad esempio, l’INPS o l’INAIL.
Il debito è costituito principalmente dai titoli di Stato e dai prestiti contratti dalle Amministrazioni Pubbliche (Titoli di Stato a breve, medio e lungo termine: BTP, BOT, CCT, BTP Italia; depositi sul conto di tesoreria dello Stato; prestiti bancari e di altre istituzioni finanziarie).
In base a questi criteri, tutto il settore della Pubblica Amministrazione (General Government) deve essere consolidato nel conteggio ufficiale del debito lordo.
Volendo però addentrarsi nei tecnicismi, esistono sfumature interessanti riguardo alla parola sintetica di “debito governativo”. L’impatto sulle metriche in tabella potrebbe essere rilevante, se invece fosse considerato anche il debito emesso da istituzioni semi-governative, banche o enti finanziari posseduti dallo Stato, obbligazioni di enti sovranazionali il cui garante finale è lo Stato, debiti delle società pubbliche non consolidate (cioè aziende a partecipazione pubblica dove però manca il controllo o l’influenza “notevole”, in genere sotto il 20% del capitale), debiti futuri già noti (come le pensioni future da pagare), Fondi Speciali cioè debiti extra-bilancio con scopi specifici.
Il perimetro a numeratore dunque si allargherebbe.
Alcuni esempi possono essere enti che si occupano di partecipazioni pubbliche in società non controllate o di finanza agevolata, vediamone di seguito alcuni.
In Italia
La CDP (Cassa Depositi e Prestiti S.p.A.) è un’istituzione finanziaria non quotata, controllata al 82,8% dal Ministero dell’Economia e delle Finanze (MEF) e per il restante 16% dalle Fondazioni bancarie.
CDP gestisce un modello di finanziamento diviso in due grandi “canali” (o gestioni separate per legge):
- Gestione Separata (risparmio postale): è la fonte primaria e storica di provvista di capitali per CDP.
Strumenti come buoni fruttiferi e libretti di risparmio, emessi da CDP e distribuiti sul territorio nazionale tramite la rete di Poste Italiane e godono della garanzia esplicita dello Stato italiano.
I fondi raccolti servono per concedere crediti ed erogare finanziamenti a lungo termine alla Pubblica Amministrazione (Comuni, Regioni, Stato) per la costruzione di scuole, strade e infrastrutture pubbliche.
- Gestione Ordinaria (emissione sul mercato dei capitali)
Oltre al risparmio postale, CDP agisce come un vero e proprio emittente obbligazionario per investitori istituzionali risparmiatori retail. Tra questi rientrano i Social Bond, i Green Bond, gli Yankee Bond (emessi sul mercato USA in dollari) e le obbligazioni ESG. I fondi raccolti vengono destinati al sostegno delle imprese, dell’innovazione, dell’export e dell’imprenditoria privata: CDP possiede e gestisce molte quote di partecipazioni in società quotate a Piazza Affari (es. Eni, Poste Italiane, SNAM, Terna, Fincantieri, Italgas).
Nonostante la garanzia statale su alcuni prodotti, Eurostat e la Banca d’Italia classificano la CDP al di fuori delle Amministrazioni Pubbliche e le obbligazioni emesse da CDP (compresi i Social Bond o i Green Bond) e i Buoni Postali Fruttiferi gestiti da CDP non sono calcolati nel debito pubblico italiano.
A fine 2025, il bilancio CDP mostrava passività complessive per €390mld complessivi, di cui: risparmio postale per circa €300mld, Bond circa €24mld, altri debiti bancari o istituzionali per €30mld. Il debito totale governativo italiano nel 2025 ammontava a circa €3000mld. https://www.cdp.it/pages/it/investitori/
In Germania
La KfW (Kreditanstalt für Wiederaufbau) è una banca tedesca di promozione economica il cui capitale è detenuto per l’80% dalla Repubblica Federale di Germania e per il 20% dai Länder (i 16 stati federati). La KfW non ha filiali fisiche proprie; opera attraverso il canale delle banche commerciali per canalizzare liquidità verso l’economia reale attraverso programmi mirati attraverso prestiti a lungo termine a tassi agevolati:
- Finanzia l’innovazione per start-up, liberi professionisti e aziende PMI
- finanzia la transizione ecologica ed energetica dell’edilizia, utilizzando energie rinnovabili.
- finanzia i comuni e gli enti locali tedeschi per le infrastrutture sociali, i trasporti e i servizi territoriali (attraverso la controllata KfW Kommunalbank)
- finanzia grandi progetti industriali e corporate (KfW IPEX-Bank) per sostenere l’export delle imprese europee
A sua volta, la KfW è uno dei più grandi e prestigiosi emittenti di debito al mondo, posizionandosi nel segmento dei titoli di stato e delle agenzie sovranazionali (titoli SSA). Poiché le sue obbligazioni sono assistite dalla garanzia diretta, incondizionata e illimitata della Repubblica Federale di Germania, i titoli KfW godono del massimo rating di affidabilità (AAA). Vengono considerati dagli investitori come un’alternativa liquida ai Bund tedeschi, negoziate sui mercati secondari, pur non ricadendo strettamente nella definizione di Debito Governativo. Le sue passività (circa €500 mld a bilancio 2025, di cui €70mld emessi nel 2025) sono considerate debito finanziario proprio e non debito dello Stato. A fine 2025 il debito governativo tedesco calcolato con criterio Maastricht secondo Deutsche Bundesbank ammontava a €2840mld nel 2025.
In Olanda
La NWB (Nederlandse Waterschapsbank) è una istituzione al 100% di proprietà pubblica (81% Autorità idriche regionali, 17% Stato, 2% province olandesi), con primario focus la gestione delle acque e delle infrastrutture idriche. Si finanzia attraverso l’emissione di obbligazioni sui mercati finanziari globali; lo stato olandese fa da garante di tali obbligazioni, per cui il tasso di finanziamento della NWB è basso (finanziamento decennale al 2,60% circa). Tra gli investimenti principali annoveriamo progetti di:
- protezione dalle inondazioni e gestione dei livelli idrici
- edilizia sociale e efficientamento energetico
- transizione energetica, impianti eolici e geotermici.
A bilancio 2025 la NWB ha uno stock di debito di circa €70mld.
Il debito governativo olandese totale ammonta a circa €520mld nel 2025, con un rapporto debito/PIL attorno al 44%.
https://nwbbank.com/en/about-nwb-bank/publications/half-year-reports
In altri paesi esistono enti analoghi:
- in Francia: il Groupe Caisse des Dépôts (CDC) e Bpifrance
- in Spagna: il Crédito Oficial (ICO)
- A livello sovranazionale: la Banca Europea degli Investimenti (BEI) e la Banca Centrale Europea (BCE)
Gli enti che abbiamo descritto non vengono considerati nel calcolo del debito statale per i seguenti motivi:
- sono classificati come “intermediario finanziario” (settore S.12 del SEC 2010) e non come “general government”;
- si finanziano autonomamente sui mercati per concedere prestiti e crediti (non usano fondi dello Stato, ma nuovi fondi reperiti sul mercato);
- hanno autonomia decisionale.
e grazie a questa classificazione sono esentati dal rientrare nel perimetro di debito utilizzato per il calcolo dei parametri di Maastricht.