

Prendiamo spunto dalla notizia diffusa, lo scorso settembre, dalla piattaforma digitale per trasporti e logistica Upply, che riporta “nel primo semestre del 2026, i volumi di merci trasportate su rotaia tra Cina e UE, attraverso il Northern Corridor, sono aumentati del 39% – raggiungendo un totale di 183.150 TEU – spinti dal dinamismo delle esportazioni cinesi e dalle criticità del trasporto marittimo”, per tentare di capirne le cause di questo aumento.
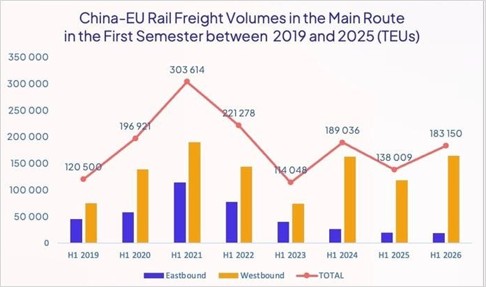
Fonte: ERAI – Eurasian Rail Alliance Index
Il dato è quantomeno sorprendente considerato che, dall’invasione russa dell’Ucraina nel 2022, fino agli inizi dell’anno corrente, su questo corridoio si era registrato un drastico calo dei volumi di traffico, a vantaggio soprattutto del Middle Corridor, di cui abbiamo trattato, in passato, nella nostra Newsletter. Questa forte limitazione dei transiti commerciali per i prodotti diretti verso il mercato dell’U.E. era dovuta alle sanzioni contro la Russia e alla volontà delle aziende occidentali di ridurre il rischio geopolitico.
Oggi, cosa sta realmente accadendo?
Molto è stato scritto sulla vulnerabilità geopolitica dell’Europa derivante dalla sua dipendenza dalla Cina per forniture critiche; recentemente però qualcosa è cambiato. Garantire un’infrastruttura di trasporto diversificata, sicura ed efficiente, in termini di costi, in tutta l’Eurasia è diventata una leva chiave nella più ampia agenda europea di riduzione del rischio.
Ecco che, la connettività si è spostata al centro della strategia europea, con l’EU Global Gateway [1] riconosciuto come contributo significativo alla competizione infrastrutturale globale.
Ricordiamo, anche, che la connettività eurasiatica oggi è rappresentata da 3 corridoi ferroviari Cina-Europa [2]: settentrionale, centrale e meridionale, ciascuno con punti di forza e vincoli distinti. Lì dove, l’’interazione tra molteplici rotte complementari modella, in definitiva, il margine di manovra geopolitico e geoeconomico dell’Europa.
In tal modo, in un ambiente competitivo, i corridoi di connettività che strutturano i flussi commerciali di merci e le catene di approvvigionamento, acquisiscono importanza come strumento di influenza strutturale e leva geopolitica.
Il Corridoio Settentrionale – Northern Corridor o China-Europe Railway Express
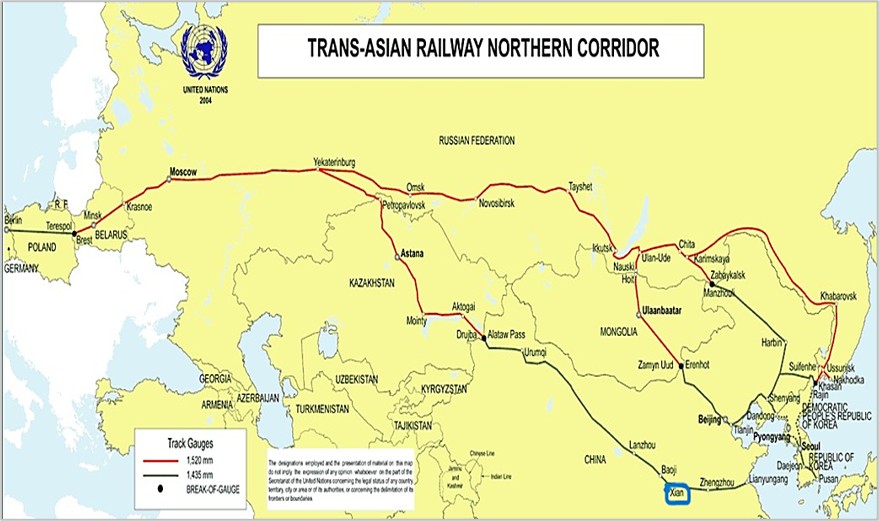
Il percorso parte dalle città della Cina, collegate tra loro dal sistema ferroviario nazionale e ha come hub centrale Xi’an, polo logistico della Cina centrale, con servizi affidabili per l’Asia centrale. Da lì, le merci transitano in Kazakistan, Russia e Bielorussia, per poi arrivare in Polonia.
Terminal di arrivo: Varsavia e Małaszewicze — il gateway orientale dell’UE dove i container vengono trasbordati sullo scartamento standard europeo.
Tempi di transito, stazione – stazione: in media 14-16 giorni (fonte: Sino-Euro Railway).
L’infrastruttura ferroviaria di questa linea presenta buone capacità operative, garantendo treni più frequenti e tempi di trasporto più rapidi e prevedibili.
Prima dell’invasione dell’Ucraina, su questo corridoio transitavano circa 42 treni merci al giorno, gestendo oltre il 70% del traffico ferroviario Cina‑Europa, con punte di più di dodicimila treni all’anno.[3]
Il Corridoio Centrale – Middle Corridor o Trans-Caspian International Transport Route
Il Middle Corridor, che collega la Cina all’Europa attraverso Kazakistan, Mar Caspio, Azerbaigian, Georgia e Turchia, da dove poi entra in Europa, via nave, attraverso il porto di Trieste o via ferrovia attraverso i Balcani, ha accresciuto la sua importanza strategica a seguito della guerra in Ucraina. Infatti, dal 2022 questo corridoio ha assorbito quote crescenti dei flussi, prima instradati sul Corridoio Settentrionale, aggirando in tal modo la Russia.
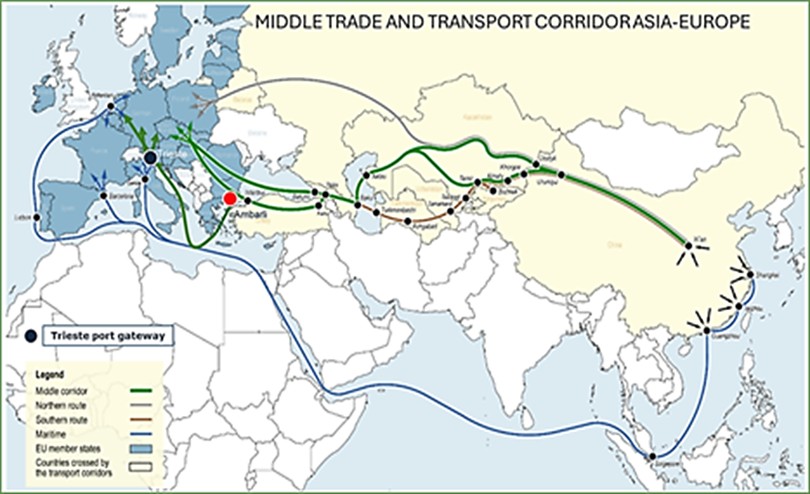
Elaborazione AIOM su mappa World Bank
Il vantaggio di questo percorso è che, non transitando per Russia e Bielorussia, riduce i rischi geopolitici e rappresenta una strada percorribile per i beni sotto embargo in Russia.
I colli di bottiglia fisici e normativi lungo il Corridoio [4], sono rappresentati soprattutto dal segmento caucasico e dal bacino del Caspio, oltre a una limitata digitalizzazione delle procedure e armonizzazione normativa, dove però capacità portuale, flotta marittima e interoperabilità multimodale hanno ampi margini di miglioramento.
A questo proposito, secondo le stime della Banca Mondiale, su questa rotta il flusso di merci potrebbe superare gli 11M di tonnellate, entro il 2030, se i progetti di sviluppo infrastrutturale verranno implementati seguendo le raccomandazioni riportate nel report della Banca, dimezzando così i tempi di percorrenza, che in 15 giorni potranno collegare l’Europa e l’Asia centrale.
A questa stima si aggiunge che il volume dei container in transito sul corridoio potrebbe aumentare fino a 130.000 TEU, entro il 2040, dato quest’ultimo attribuibile soprattutto alla crescita della popolazione e del PIL della regione emergente su cui si sviluppa il corridoio [5]. Vedi le proiezioni di crescita in Asia Centrale, di cui al recente grafico del WEO ottobre 2026.
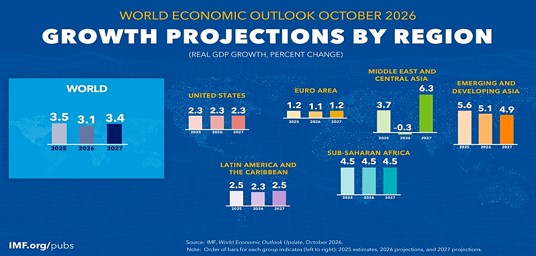
Il tempo di transito su questa rotta al momento è più lungo rispetto al corridoio settentrionale – in media 30 giorni (Euronews) – con costi superiori dovuti all’ interoperabilità multimodale, da migliorare.
Nonostante tutto, su questo corridoio insistono le attenzioni sia della Cina [6], sia dell’Unione Europea che, a febbraio 2026, ha pubblicato uno studio [7] che mappa i fabbisogni di investimento lungo il Middle Corridor, considerato un’infrastruttura strategica per l’U.E., inserita nella logica del Global Gateway e nella ridefinizione delle catene di approvvigionamento euro-asiatiche.
Studio UE su investimenti su rotte commerciali tra Europa e Asia Centrale
Lo studio mette in luce che, nonostante i progressi recenti, i principali problemi operativi, lungo il Corridoio, sono legati a: logistica frammentata, molteplici valichi di frontiera e digitalizzazione limitata. Per l’UE, una migliore performance del corridoio permetterebbe importazioni di merci e materie prime più veloci e affidabili, aprendo anche nuovi mercati di esportazione in tutta l’Eurasia.
L’importanza del Corridoio Transcaspico è riconosciuta da tutti i Paesi su cui si sviluppa, a partire dalla Cina, che stanno cercando di rendere la rotta più rapida, con l’obiettivo di ridurre i tempi di transito da circa 30/35 giorni a 15/20.
È stato questo il tema centrale della Seconda Conferenza nazionale sul Corridoio di trasporto Transcaspico, tenutasi a Tashkent (Uzbekistan) a settembre, dove funzionari europei, istituzioni finanziarie internazionali e aziende del settore dei trasporti hanno discusso investimenti prioritari, preparazione di progetti, logistica, digitalizzazione e procedure di frontiera più rapide.
È stato anche ribadito che, grazie agli investimenti infrastrutturali, questo corridoio è diventato la scelta predefinita per i trasporti ferroviari conformi alle normative tra Cina ed Europa, con tempi di transito che comunque migliorano di anno in anno, consentendo così all’Unione Europea di gestire la relazione commerciale con la Cina in modo più efficiente.
Seconda Conferenza nazionale sul Corridoio di trasporto Transcaspico a Tashkent-Delegazione EU in Uzbekistan
Corridoio Meridionale o Southern Corridor
Il corridoio collega la Cina all’Europa passando attraverso l’Iran e la Turchia ed è il più complesso dal punto di vista geopolitico. Oggi, le sanzioni statunitensi contro Teheran e le limitazioni infrastrutturali iraniane hanno ridotto la capacità di questa rotta, che rimane comunque un’opzione strategica per gli operatori che cercano vie alternative ai territori russo e caspico. La Turchia, secondo dichiarazioni del Ministero dei Trasporti di Ankara, considera questo asse parte integrante della propria strategia di diventare un nodo logistico eurasiatico, con progetti di ampliamento delle linee ferroviarie verso l’Europa.
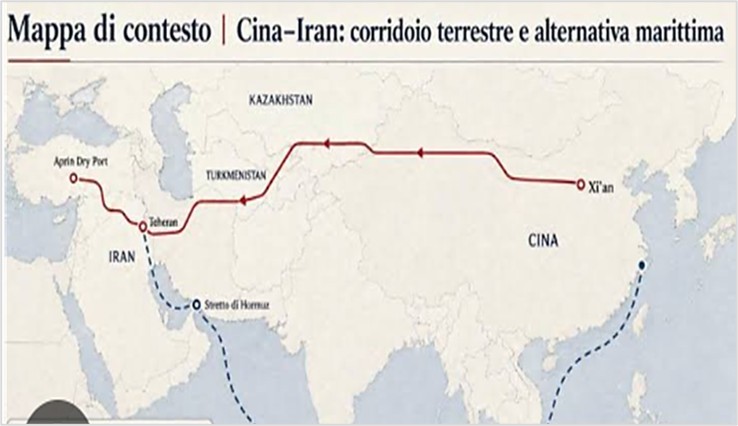
Ora, sia chiaro che, questi 3 Corridoi terrestri sono percorsi che rimangono, comunque, vulnerabili e soggetti a interruzioni, ostacoli non strutturali o tensioni geopolitiche e non potranno sostituire il commercio marittimo su larga scala.
È pur vero, però, che le rotte commerciali diversificate Est-Ovest, che aggirano la Russia, riducono notevolmente il transito lungo il Northern Corridor, offrendo al contempo alternative ai percorsi incentrati sulla Belt and Road Initiative (BRI).
Per Pechino, invece, grazie alla diversificazione, la possibilità di disporre di più itinerari significa ridurre la dipendenza da un unico asse logistico; mentre per gli Stati centroasiatici significa acquisire maggiore autonomia negoziale.
Ritornando, quindi, alla domanda iniziale, perché il Northern Corridor, che dal 2022 aveva subito contrazioni a causa delle tensioni geopolitiche, generate dal conflitto in Ucraina, oggi sta registrando un incremento del traffico?
Di sicuro qualcosa è cambiato, tant’è che la stampa specializzata riporta che, nel primo semestre 2026, il volume di merci trasportate lungo il Corridoio Settentrionale ha registrato un incremento del 39%, raggiungendo 164.336 TEU – direzione est-ovest – contro i 18.814 TEU nella direzione opposta. Questa crescita, apparentemente paradossale, è avvenuta nonostante le sanzioni internazionali contro la Russia.
A questo proposito, secondo quanto afferma il ministro dei Trasporti russo A.Nikitin, l’incremento è legato ai seguenti fattori:
• La crisi del Mar Rosso e le interruzioni del Canale di Suez
• Le sanzioni colpiscono alcuni beni, non il transito generalizzato
• L’instabilità e i rischi sui corridoi alternativi
In concreto, cerchiamo di esaminare più nel dettaglio queste tre argomentazioni:
1. Le recenti tensioni globali sulle rotte marittime (come la crisi del Mar Rosso) hanno periodicamente riacceso l’interesse degli operatori logistici verso le tratte ferroviarie eurasiatiche terrestri, inclusa quella settentrionale, a causa della necessità di tempi di transito più rapidi e certi rispetto alla circumnavigazione marittima dell’Africa (via Capo di Buona Speranza), che oltre ad allungare i tempi di navigazione di circa 10-15 giorni, comporterebbe un aumento sensibile dei costi del carburante.
Questo ha fatto sì che il Corridoio Settentrionale su rotaia, che beneficia dei sussidi cinesi a vantaggio dei costi di trasporto, è tornato a essere l’alternativa più rapida per collegare i mercati della Cina e dell’Europa.
2. È vero che le sanzioni adottate dall’Unione Europea vietano l’esportazione verso la Russia e il transito di specifiche categorie di beni, come i prodotti “dual-use” civili/militari, tecnologia avanzata, chip etc.; purtuttavia non esiste un divieto generalizzato sul transito di merci commerciali standard, quali i beni di consumo, tessili o macchinari non sanzionati.
Questa circostanza ha fatto sì che le sanzioni imposte abbiano comunque modificato, in modo significativo, la composizione del traffico merci Cina-Europa, orientandolo in particolare verso le spedizioni di e-commerce, oggi in rapida crescita. Milioni di pacchi provenienti da piattaforme come Shein [8] e AliExpress ora dipendono dal Northern Corridor, dove la velocità di consegna rimane un vantaggio fondamentale rispetto al trasporto marittimo.
Quindi, la logica del commercio elettronico transfrontaliero, più sensibile ai tempi rispetto ad altre merci, può creare spazi al trasporto ferroviario, quando i tempi di 15-20 giorni risultano utili nella pianificazione delle scorte, rispetto a tempi più lunghi del trasporto marittimo.
3. I recenti attacchi di droni nella regione del Mar Caspio hanno introdotto nuovi rischi di sicurezza anche sul Middle Corridor; mentre il Southern Corridor ha mostrato vulnerabilità strutturali a causa delle sanzioni statunitensi contro Teheran.
Ecco che, ambedue queste situazioni hanno spinto parte del traffico a ritornare sul Northern Corridor, a conferma che le infrastrutture non sono più soltanto strumenti economici, ma potenziali bersagli e strumenti di pressione geopolitica.
Quello che, però, bisogna sottolineare è che una riapertura definitiva dei transiti attraverso la Russia altererebbe sensibilmente gli equilibri legati alla diversificazione delle rotte commerciali, tesa a garantire un’infrastruttura di trasporto più sicura ed efficiente in tutta l’Eurasia, con conseguente riduzione del rischio.
Detto ciò, ci chiediamo se le argomentazioni, esposte sopra, siano sufficienti a fare nuovamente emergere un corridoio che passa sul territorio Russo, oggi sotto sanzioni. Una rotta di trasporto diventata economicamente vulnerabile e quindi meno attraente.
Cosa aspettarci?
Certamente la situazione di instabilità impone cautela; al momento, è difficile prevedere quali possano essere gli sviluppi sostanziali dello scenario che sta ridisegnando la geografia dei traffici e i conseguenti effetti delle tensioni geopolitiche in atto.
Non resta, quindi, che vedere se la crescita del traffico ferroviario lungo il Northern Corridor potrà essere sostenuta nella seconda metà dell’anno in corso, perché “se il flusso si consolidasse, potrebbe davvero stimolare gli investimenti in terminal, valichi di frontiera, materiale rotabile e servizi digitali”, afferma A. Valeev, CEO di FTS-Service Group, un’azienda di trasporti russa.
Quel che è certo invece è che, nonostante i recenti attacchi ad hub logistici e portuali lungo il Middle Corridor, quest’ultimo continua a suscitare interesse e investimenti.
Lo conferma un recente rapporto pubblicato dalla Banca Mondiale il 28 settembre scorso, secondo il quale gli investimenti previsti potrebbero triplicare il volume degli scambi, creare 2 milioni di posti di lavoro e incrementare, entro il 2040, il PIL complessivo dei paesi attraversati dal corridoio del 3,3%, pari a 58 miliardi di dollari.
“Secondo le nostre proiezioni, la combinazione di investimenti infrastrutturali con miglioramenti nella facilitazione degli scambi commerciali, nell’erogazione dei servizi e nella collaborazione transfrontaliera consentirebbe al Corridoio di Trasporto Transcaspico di colmare il divario nelle prestazioni con il Corridoio Settentrionale entro il 2040”, ha affermato il responsabile della Banca Mondiale per il Kazakistan e il Turkmenistan. (m.d.f.)
Note
[1] Al Global Gateway Investors Forum di Bruxelles nel gennaio 2024, la Commissione europea ha annunciato un impegno collettivo di 10 miliardi di euro per una connettività di trasporto sostenibile per l’Asia centrale e il Caucaso. Successivamente, al vertice inaugurale UE–Asia centrale a Samarcanda, Uzbekistan, nell’aprile 2025, l’impegno è aumentato di ulteriori 12 miliardi di euro (Commissione europea, 28 gennaio 2024 e 3 aprile 2025).
[2] Lasciamo fuori da questa analisi altre rotte terrestri e marittime (rotta Artica, IMEC, International North–South Transport Corridor, BRI etc.), valide alternative alla rete del corridoio eurasiatico.
[3] Dati diffusi e monitorati dalle agenzie internazionali, inclusa Reuters.
[4] Report Banca Mondiale, 2023
[5] Vedi anche Newsletter AIOM febbraio e settembre 2024
[6] Nell’agosto 2025, la “China Railway Container Transport Corporation” ha aderito alla joint venture “Middle Corridor Multimodal Ltd”, affermando l’impegno istituzionale di Pechino per la sostenibilità a lungo termine del corridoio.
[7] https://enlargement.ec.europa.eu/news/eu-study-maps-investment-needs-rebuild-trade-routes-between-europe-and-central-asia-caucasus-2026-02-06_en
[8] A dicembre 2025 è diventato operativo un grande centro logistico Shein vicino a Wrocław, in Polonia, sviluppato da Glp, come hub distributivo primario per l’Europa.