

La capacità di raffinazione mondiale degli idrocarburi si è ridotta recentemente di circa il 15%, principalmente a causa dei persistenti bombardamenti ucraini sulle raffinerie russe.
Quindi anche in presenza di una disponibilità di greggio “normalizzata”, ovvero di una stabilizzazione della attuale situazione conflittuale nel Middle East, andremo incontro ad un periodo non breve di shortage complessivo di prodotto raffinato, il che comprende ovviamente anche i prodotti per la navigazione mercantile, vena giugulare insostituibile dell’economia mondiale.
Solo per i non addetti ai lavori riassumiamo i principali prodotti di origine da idrocarburi destinati al mercato navale marittimo che sono indispensabili per quasi il 95% delle navi in circolazione; solamente il 5% circa è coperto da combustibili “alternativi” e la conversione forzata se verrà massimizzata comporterà comunque tempi lunghi per incidere in maniera significativa sul totale generale del naviglio in esercizio.
IFO 380: questo prodotto è composto da una miscela di prodotti base HFO (circa 90%) e MDO e come miscela costituisce il nucleo di gran lunga più utilizzato per la navigazione marittima solamente però se la nave è dotata di “scrubber” [1]. Questo prodotto infatti contiene all’origine una percentuale di zolfo comunque troppo elevata per poter essere compatibile con i regolamenti attuali della maggior parte dei porti per cui viene solitamente desolforato, diventando un prodotto a simile densità, ma meno inquinante e ovviamente con un costo maggiore di lavorazione.
ULSFO/VLSFO (ultra-low sulphur fuel oil- very low sulphur fuel oil) sono appunto i prodotti derivati dal IFO 380 desolforato che costituiscono la spina dorsale del consumo navale mercantile attuale
MDO/MGO: prodotti di fuel leggero, simile (MGO) al diesel utilizzato per i trasporti terrestri, utilizzato per alimentare i motori ausiliari delle navi (principalmente i gruppi elettrogeni) e quindi consumato prevalentemente durante le soste delle navi quando i motori principali sono spenti.
Nota: vale la pena di menzionare che i prodotti tipo IFO 380 hanno una densità tale da richiedere di essere mantenuti ad una temperatura di circa 40° nei doppi fondi dove sono stoccati a brodo e progressivamente pompati alle casse di decantazione e poi a quelle di consumo dei motori principali dove vengono ulteriormente riscaldati fino a circa 140° prima di essere “spruzzati” nei cilindri del motore dalle pompe di iniezione.
L’MGO, che però di solito viene stoccato in casse laterali e non a diretto contatto con la temperatura esterna del mare come i doppi fondi, deve essere tenuto a temperatura ambiente e comunque non inferiore a 15°.
Rientrando nell’argomento di questo intervento, ovviamente la minore disponibilità del prodotto in presenza di un traffico complessivo costante e quindi di un balance fra domanda e offerta di stiva determina fatalmente un’impennata dei prezzi, certamente aiutata anche da una sana speculazione del momento e che ovviamente viene riversata sul nolo marittimo pagato dal carico.
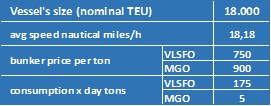
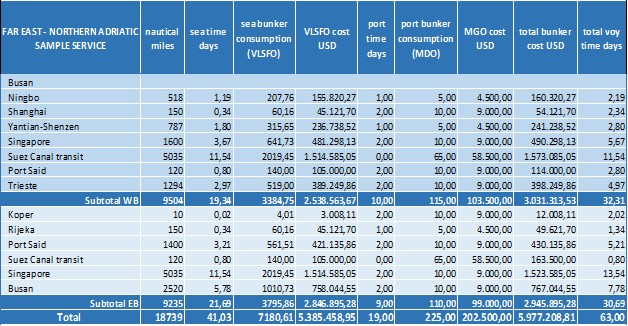
Faremo quindi una valutazione di questo parametro prendendo ad esempio un ipotetico servizio full container Asia-Nord Adriatico transitante via Suez, come riportato nelle tabelle che seguono, con una scaletta indicante quanto incide il valore del bunker e la sua eventuale variazione sul nolo.
TAB.1 – caratteristiche del servizio e prezzi medio-indicativi del bunker a ottobre 2026:
TAB.2 – Itinerario, consumi e costi del bunker
TAB.3 – incidenza del costo del bunker per TEU/FEU trasportato
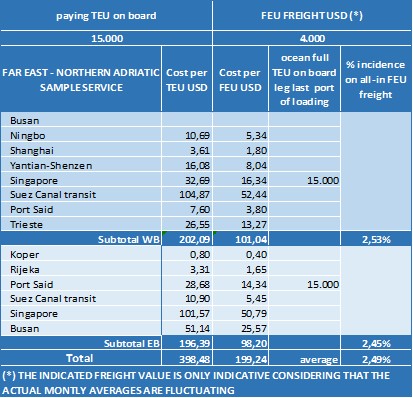
Come si vede con questi valori di bunker (prezzo e consumi) l’incidenza stimabile del bunker sul nolo di un container da 40’ è di circa il 2,5% ovvero circa USD 100.
Se ora ipotizziamo un crescita shock del prezzo del bunker (VLSFO 1.000 USD/ton e MGO 1.400 USD/ton) dovuta ad un crollo dell’offerta in presenza di una domanda costante, l’incidenza sullo stesso nolo aumenta solo dello 0,8-0,9% ovvero di USD 32×40’.
Tutte le altre eventuali variazioni sul nolo all-in quindi saranno eventualmente dovute ad altri fattori, ma non al bunker.
Va ricordato inoltre che il carico in partenza dall’ “ultimo porto di caricazione” (indicato nella colonna leg last port of loading) non rappresenta il total voyage income del vettore, in quanto non abbiamo considerato il wayport cargo, ovvero quello fra porti intermedi che viaggia con noli minori, ma certamente con una contribuzione non indifferente, per il vettore, al bilancio del viaggio completo round-trip.
In conclusione, e augurandoci che non si presenti comunque uno scenario così negativo (ma i segnali ci sono purtroppo) riteniamo che il traffico marittimo commerciale, che tra l’altro continua a viaggiare in gran spolvero con una esplosione dell’export cinese, certamente sull’ area asiatica di prossimità, ma certamente anche sulle insostituibili vie di traffico con Europa e Stati Uniti non avrà ripercussioni negative nei volumi.
Questo per dire che gli allarmistici scenari spesso evidenziati dal mainstream sono tutti da prendere con riserva o perlomeno con grande cautela.
Ovvero, se crolla il consumo dell’Europa per un funesto evolversi di una situazione bellica sponsorizzata da certi ambienti oppure il consumo USA per un crollo finanziario non impossibile, data la più che preoccupante situazione del debito pubblico (e privato!) americano, evento però improbabile e assolutamente non augurabile appunto per le micidiali conseguenze globali, crolla infatti anche la Cina che produce i prodotti di consumo del mondo e che è quella messa meglio al momento, ma che deve viaggiare ad una crescita minima del 3% di PIL (valore prudenziale!) per non “spegnersi”.
Quindi se crollano tutti si crea una situazione lose/lose opposta al win/win.
Il lettore faccia da solo le sue considerazioni. (di.s.)
Note
[1] Lo scrubber sulle navi serve ad abbattere le emissioni inquinanti dei gas di scarico prodotti dai motori, in particolare gli ossidi di zolfo ed il particolato, ripulendo i fumi prima che vengano rilasciati nell’atmosfera.