Il dollaro, il debito, i tassi e il Whatever it takes 11 anni dopo.
Effetto Madeleine: il bazooka di Draghi, che tempi!
Correva l’anno 2012, Mario Draghi era Presidente della BCE. Lo spettro della deflazione incombeva sull’Europa, la stagnazione economica e la disoccupazione stavano peggiorando ad ogni rilevazione.
L’Europa non riusciva a riprendersi dopo le crisi sovrane del 2011-2012 (ricordiamo in Italia la crisi di governo Berlusconi, con tassi sul BTP decennale all’11%). Dopo gli haircut al debito greco e le crisi di fiducia verso i paesi “PIIGS” (Portogallo, Italia, Irlanda, Grecia, Spagna), il credito alle famiglie era totalmente bloccato e nessuno faceva più credito a nessuno (credit crunch). Il rischio era di una spirale recessiva permanente in stile giapponese.
La mancanza di fiducia si stava rapidamente estendendo alla tenuta dell’intera zona Euro e della valuta Euro.
Il 26 luglio 2012 a Londra durante la Global Investment Conference, il Governatore Mario Draghi pronunciò il celeberrimo discorso del “Whatever it takes”, indelebile nella storia economica come un moderno “We shall never surrender”. Il discorso esplicitava l’irreversibilità dell’Euro e la forza del mandato della Bce, che avrebbe fatto appunto qualunque cosa necessaria affinché i tassi rientrassero entro parametri sostenibili.
Nel 2015 iniziò ufficialmente il programma di Quantitative Easing, soprannominato “il bazooka” per la sua potenza di fuoco.
Il coraggioso programma di Draghi aveva l’obiettivo di abbassare i tassi (maggiore domanda di titoli investibili = minor tasso offerto da chi emette il debito) e consisteva in uno stimolo monetario massiccio, noto come Quantitative Easing, sotto forma di acquisti da parte della Bce di titoli di Stato e obbligazioni sul mercato secondario, per cifre dell’ordine di 60 miliardi di euro al mese.
Gli effetti diretti sono stati una svalutazione dell’euro sul dollaro (moneta in abbondanza = minor valore di quella moneta), il sostegno delle esportazioni europee e non da ultimo una dose di fiducia nella tenuta del sistema Europa/EURO. Era iniziata l’era del free money, dei tassi a zero e dei mutui super convenienti.
Schema simile per alcuni versi a quello usato in Italia negli anni ’80: la svalutazione competitiva, che per qualche anno sostiene l’economia e fa ripartire consumi ed esportazioni.
Fast forward 11 anni, 2026. Il bazooka di Bessent
Negli Stati Uniti il deficit è vicino al 6,4% nel 2025. Il debito pubblico lordo è salito dal 53% del GDP nel 2000, al 121% del GDP nel 2024. La spesa per interesse sul debito è indicata nel range del 4% del GDP annuo, e spesso il debito pubblico in scadenza viene rifinanziato in uno scenario di tassi più alti rispetto a dieci anni prima.
Siamo di fronte a un dilemma interessante: la Federal Reserve ha come missione il mantenimento dell’economia stabile in termini di inflazione e mercato del lavoro, alzando i tassi quando necessario per raffreddare l’economia. Dall’altro lato il Tesoro, che invece desidera ridurre il costo marginale del proprio finanziamento.
È quindi evidente la crescente divergenza tra Federal Reserve di Kevin Warsh, impegnata a mantenere condizioni monetarie restrittive (i tassi overnight sono stati alzati di +0.25% il 16 settembre dal 3,75% al 4% annuo) e il Dipartimento del Tesoro di Bessent che, sotto la pressione di deficit persistenti e costi di finanziamento in rapida ascesa, cerca attivamente di contenere i rendimenti a lungo termine.
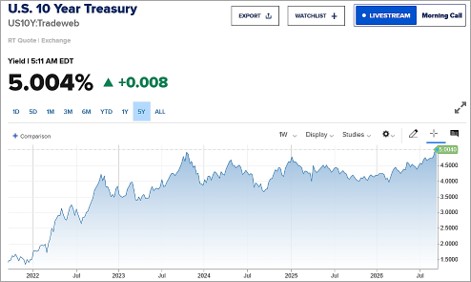
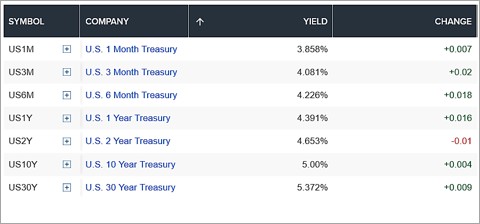
Il grafico sotto rappresenta il tasso a 10 anni sul debito emesso dal governo USA. Si tratta del livello più alto raggiunto dal 2007. Questo livello di tassi è rischioso per la tenuta dell’economia in termini di credito alle aziende e credito al consumo; la causa profonda è l’enorme debito USA e la difficoltà a mantenere l’impero USA ai livelli di redditività dei decenni scorsi.
Fonte: CNBC
Nell’estate del 2026 il Dipartimento del Tesoro degli Stati Uniti, guidato da Scott Bessent, annuncia che avrebbe aumentato le operazioni di riacquisto di titoli a lungo termine portando il tetto massimo da 2 a 6 miliardi di dollari per singola operazione. Di fatto si tratta di un meccanismo simile al Quantitative Easing utilizzato in Europa nel 2015.
L’obiettivo è riportare i rendimenti del Treasury a 30 anni a un range sostenibile per il Tesoro, visto che hanno superato il 5,3% annuo, attraverso acquisti su scadenze 10-20-30 anni aumentando quindi la liquidità sulla parte lunga della curva. Bessent in realtà ha presentato l’operazione con il nome di “Treasury Twist”, che consiste nell’acquistare obbligazioni sulle scadenze lunghe, finanziando gli acquisti con maggiori emissioni su scadenze a breve termine. Oppure, attingendo al Treasury General Account che attualmente ammonta a USD 900bn.
Le mosse straordinarie hanno innescato una reazione a catena diretta su tassi di interesse, spread europei e sul valore del dollaro.
Subito dopo l’annuncio a fine agosto, i rendimenti dei Treasury a 30 anni hanno registrato un calo di circa 10 punti base, scendendo temporaneamente dal picco del 5,3%. Nonostante l’intervento sia stato rivendicato come un “successo” per aver evitato una crisi di liquidità, la pressione sui tassi è tornata a salire a metà settembre. I rendimenti dei Treasury a 10 anni hanno toccato un record del 5,04%, spinti dall’incertezza dovuta alle tensioni geopolitiche in Medio Oriente e dal deficit fiscale statunitense.
Molti investitori, preoccupati per la salute fiscale degli Stati Uniti e temendo una svalutazione monetaria per finanziare i riacquisti attingendo alle riserve del Tesoro, hanno iniziato a dirottare i capitali verso beni rifugio alternativi come oro, Bitcoin, bond europei. Importante è anche il contesto macroeconomico, visto che nel frattempo in Europa l’inflazione al 3,3% ha obbligato la BCE ad alzare nuovamente i tassi al 2,50%.
Il rapporto tra il dollaro americano (USD) e la crescita del debito pubblico degli Stati Uniti è un fenomeno complesso ed apparentemente paradossale dell’economia globale. Mentre per qualsiasi altro Paese un debito fuori controllo porterebbe al crollo immediato della valuta, per gli Stati Uniti la reazione segue dinamiche uniche, divise tra effetti distruttivi nel lungo termine e meccanismi di difesa nel breve termine.
Il paradosso del breve termine
Quando il debito USA aumenta notevolmente o si verificano tensioni fiscali (come le recenti massicce operazioni di buyback del Tesoro), il mercato obbligazionario reagisce vendendo i Treasury. Questo fa alzare i rendimenti.
Se i titoli USA pagano tassi d’interesse molto elevati, gli investitori internazionali sono attratti da questi rendimenti e per comprare i Treasury, devono prima convertire la loro valuta in dollari. Questo genera domanda di valuta americana, provocando un temporaneo rafforzamento del dollaro.
Il dollaro più forte può mettere in crisi paesi esteri indebitati in dollari; gli investitori spesso liquidano le attività più rischiose in giro per il mondo e si rifugiano in contanti denominati in dollari, paradossalmente sostenendo la moneta che ha generato la crisi. In sintesi, per adesso il dollaro beneficia del suo status di principale “bene rifugio” globale, nonostante il debito gigantesco che incombe.
La reazione nel lungo termine: il Debasement Trade (Svalutazione)
Se nel breve termine i tassi alti sostengono il dollaro, nel lungo periodo l’accumulo di debito innesca una reazione opposta e strutturale di indebolimento e sfiducia.
I mercati temono che il Dipartimento del Tesoro o la Federal Reserve siano costretti a ricorrere ad artifici monetari (come l’iniezione massiccia di liquidità o la riduzione artificiale dei tassi) per rendere il debito sostenibile.
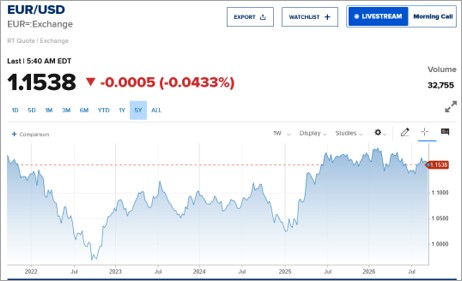
Questo processo svaluta il potere d’acquisto reale della moneta. A settembre 2026 il cambio EUR/USD quota 1,15 dollari per 1 Euro, da 1,02 dollari per 1 Euro nel 2025, mostrando quindi una flessione strutturale del dollaro nonostante elevati rendimenti dei Treasury: gli investitori temono che la sostenibilità fiscale degli Stati Uniti sia compromessa.
Gli investitori internazionali cercano asset alternativi come l’oro, che reagisce storicamente in modo opposto al dollaro. Quando aumentano i dubbi sulla sostenibilità del debito USA, l’oro sperimenta forti rally storici poiché non comporta alcun “rischio controparte” (non è il debito di nessuno). Nella stessa maniera di comportano anche criptovalute e bitcoin, utilizzati dagli investitori istituzionali per proteggersi dalla svalutazione delle valute fiat a causa dell’espansione del debito governativo. (g.b.)