L’unica talassocrazia del pianeta, anche se in crisi complessiva di identità sia interna che esterna, ovvero gli Stati Uniti, si trova in una situazione paradossale che avevamo già più o meno sommessamente evidenziato in precedenti interventi nella nostra newsletter.
Pur disponendo ampiamente della marina militare più forte del mondo, che però riesce a malapena a presidiare lo scacchiere globale affetto contemporaneamente da crisi e minacce geopolitiche plurime e da minacce tecniche asimmetriche (come lo sviluppo imponente della dronistica militare di attacco), non dispone però da molto tempo di una presenza diretta nel campo delle grandi rotte internazionali commerciali.
Il problema, classico elefante nella stanza, viene ora sollevato dal think-tank USA Open Market Institute (ripreso recentemente da Shipping Italy) che propone la ricostituzione di una compagnia di bandiera, esigenza imperativa per l’assetto strategico complessivo degli States.
In qualsiasi epoca storica, dal tempo dei romani dove la classis era fondamentale per l’esercizio del potere marittimo, ma parimenti la flotta oneraria per gestirne i benefici e per seguire, molto più recentemente, l’impero britannico che disponeva, quando lo stesso era “la talassocrazia globale” di una grande e potente fleet, ma anche di una imponente flotta mercantile, questo paradigma è fondamentale.
Tuttavia, l’ultima presenza diretta worldwide degli USA (ricordiamo inventori del container e, ai primordi dell’unitizzazione delle rivoluzionarie lashships poi praticamente abbandonate) si legge solamente nei libri di storia dovendo risalire a “Sealand” (assorbita da Maersk nel 1999) e APL (già da tempo in affanno e la cui storia si concluse con il conglobamento nel gruppo CMA-CGM nel 2016)”.
Questo nulla vieta che ci possano essere stati – ed essere ancora in corso – accordi più o meno riservati con compagnie di navigazione che possano cautelare i mercati USA dai potenziali ricatti, anche modulati da parte di gruppi di shipping che perseguono altri interessi, ma che sono elemento fondamentale, per esempio nelle rotte transpacifiche.
Il problema comunque esiste eccome ma come risolverlo non solo “on paper”?
- Incorporare una società di navigazione nuova con capitale a controllo pubblico: questo punto non costituisce un problema negli USA che dispongono di scorciatoie burocratiche adeguate con procedure semplificate specialmente in alcuni stati (Delaware etc).
- Costruire una minima flotta di navi portacontainer direttamente nei cantieri USA: mission impossible per il semplice fatto che i cantieri USA non dispongono più della tecnologia e degli spazi adeguati alla costruzione di navi di tali caratteristiche. Infatti, la costruzione di questo naviglio è dominio assoluto dei cantieri cinesi seguiti a distanza da quelli sudcoreani e poi infine (forse) da alcuni giapponesi. Tutti, comunque, fully booked per anni. Inoltre, le navi sarebbero schiave del maintenance program dei cantieri esteri (quelli cinesi poi evidentemente più sensitive dal punto di vista geopolitico).
- Per minima flotta intendiamo una flotta adeguata a gestire almeno 3 stringhe transpacifico, almeno una transatlantica e due Asia-Europa, quindi 15+8+14= 37 navi con dimensioni 29.000/16.000/18.000 TEU e 8.000/12.000 TEU
- Ci vorrebbero quindi molti anni, comunque, per disporre di queste navi e il problema invece è attuale, anzi già datato e quindi richiede una soluzione immediata o perlomeno velocissima se si vuole affrontarlo.
- Inoltre, ricordiamoci che questa ipotetica nuova flotta dovrebbe essere inserita nell’attuale circuito mondiale che è già in condizione di leggero overtonnage e quindi viaggerebbe se non a vuoto, comunque, con costi spaventosi e una guerra dei noli che nessuno ovviamente vuole o è in gradi di sopportare (USA per primi).
Quindi cosa fare e come inserirsi adeguatamente e velocemente in uno scenario di scambi containers mondiale di cui lo specchietto che segue dà una visione complessiva?
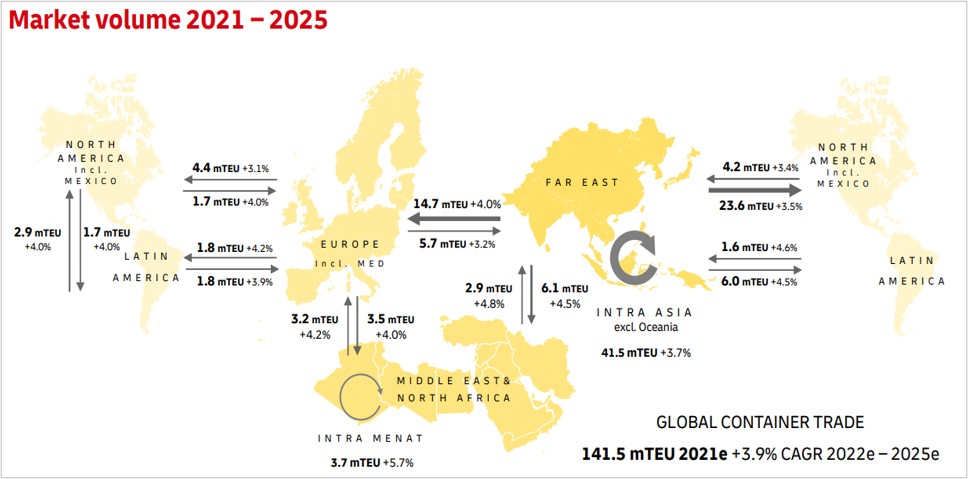
Fonte: DHL
La soluzione, anche immediata, potrebbe essere quella di accordarsi con uno dei grandi dello shipping negoziando una “cessione di flotta” anche parziale da parte sua, oppure un noleggio di navi di proprietà acquisendo anche la quota di mercato e la flotta container proporzionale da mettere sul mercato con polizze carico targate USA.
Fantascienza? In parte.
Ecco qui di seguito uno specchietto con i grandi operatori che dominano quasi il 90% del mercato globale:
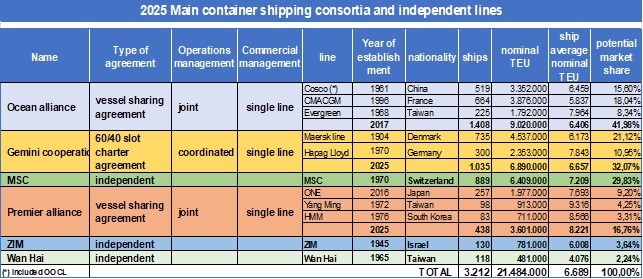
Elaborazione da fonti diverse
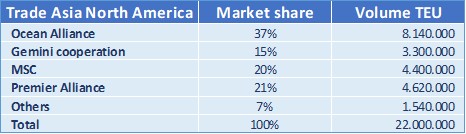
In questo contesto calcolando un movimento globale di TEU di circa 185.000.000 annui abbiamo costruito lo specchietto che segue, con dati assolutamente indicativi, ma certamente adeguati al ragionamento di questo lavoro:
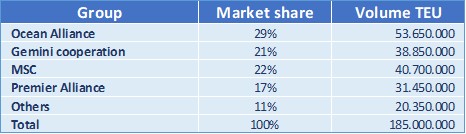
Elaborazione da fonti diverse
Certamente un consorzio capitanato da COSCO non sarebbe l’ideale – ma anche in questo caso le vie del Signore sono infinite – potrebbe invece essere interessato quello partecipato dal gruppo giapponese ONE (Premier Alliance) e meno probabilmente il Gemini (danese-tedesco entrambi imbarazzanti per la questione Groenlandia e la temuta economia tedesca, rispettivamente etc).
Per quanto riguarda MSC, che essendo l’unico “standalone” operator non è soggetta a complesse decisioni e meccaniche sia politiche che economiche e operative consortili, dal punto di vista di una eventuale decisone potrebbe essere la via più semplice e diretta.
MSC , oltre a possedere una rete di servizi marittimi worlwide super capillare, con una flotta propria di più di 1000 navi, persegue una politica di straordinario sviluppo anche in altri campi collaterali dello shipping (terminalistica, trasporti terrestri, rimorchio etc. e controlla già da tempo alcuni terminal strategici nel mondo non ultimo quello di Trieste tanto cara, da un po’ di tempo in maniera più evidente, agli USA). Vedremo, vedremo… (di.s.)